- Steuerfreibetrag: Die Übungsleiterpauschale liegt ab 1. Januar 2026 bei 3.300 Euro pro Jahr und bleibt bis dahin steuer- und sozialabgabenfrei, wenn die Voraussetzungen erfüllt sind.
- Vier Kernbedingungen: Nebenbeschäftigung (zeitlich begrenzt), begünstigte Tätigkeit (pädagogisch, künstlerisch oder Pflege), Einsatz für öffentlich-rechtliche oder gemeinnützige Körperschaft und Förderung gemeinnütziger/mildtätiger/kirchlicher Zwecke.
- Einmal pro Jahr: Der Freibetrag gilt kalenderjährlich und wird nicht mehrfach gewährt, auch wenn mehrere Tätigkeiten ausgeübt werden.
- Steuererklärung bleibt Pflicht: Auch steuerfreie Zahlungen müssen in der Erklärung angegeben werden, damit die Nutzung korrekt nachvollziehbar ist.
- Kombinationen: Übungsleiterpauschale kann mit Minijob und separat mit der Ehrenamtspauschale (960 Euro) kombiniert werden, jedoch nicht für dieselbe Aufgabe.
- Vereinsarbeit in der Praxis: Klare Verträge, getrennte Überweisungen und saubere Belege sind Teil einer soliden Bonuspraxis im Verein.
Im deutschen Steuerrecht wirkt die Übungsleiterpauschale wie ein gezielter Rückenwind für das Ehrenamt. Sie soll Menschen entlasten, die Trainingsstunden geben, Kurse leiten oder Verantwortung in Betreuung und Pflege übernehmen. Gerade in der Vereinsarbeit entscheidet diese Regelung oft darüber, ob Engagement dauerhaft tragbar bleibt oder irgendwann am Zeit- und Kostenaufwand scheitert. Seit der Anhebung auf 3.300 Euro pro Jahr ist der Spielraum größer, jedoch steigen zugleich die Erwartungen an saubere Abläufe. Denn steuerfrei bedeutet nicht „unsichtbar“: Zahlungen müssen dokumentiert und in der Steuererklärung korrekt erfasst werden.
Typisch ist die Situation rund um eine fiktive Person wie „Mira“, die im Sportverein das Jugendtraining übernimmt und außerdem gelegentlich einen Erste-Hilfe-Kurs betreut. Schon bei solchen Mischrollen wird spannend, welche Tätigkeiten begünstigt sind, wie die Voraussetzungen zur Nebenbeschäftigung ausgelegt werden und ob getrennte Vergütungen nötig sind. Außerdem stellt sich die Frage, wie Vereine eine faire Bonuspraxis etablieren, ohne versehentlich Lohnzahlungen auszulösen. Wer die Systematik verstanden hat, kann Spielräume legal nutzen, Nachzahlungen vermeiden und Engagement langfristig planen.
Übungsleiterpauschale 2026: Steuerfreibetrag, Zweck und praktische Nutzung
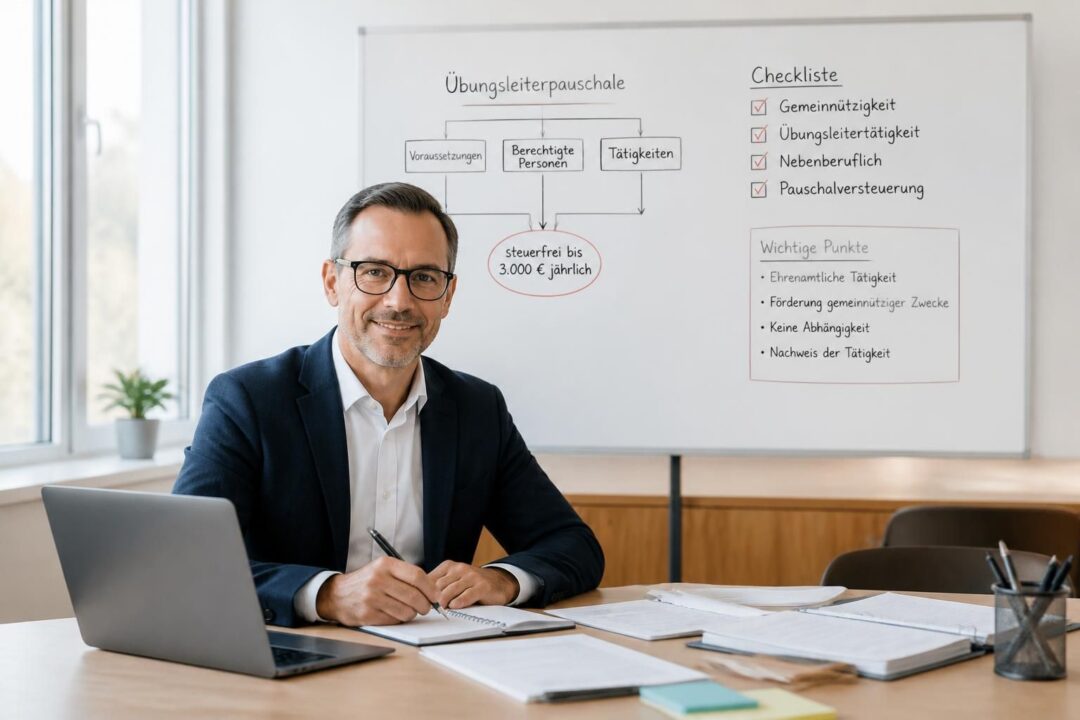
Die Übungsleiterpauschale ist ein Steuerfreibetrag für bestimmte nebenberufliche Tätigkeiten. Sie greift, wenn die Arbeit pädagogisch geprägt ist, künstlerische Elemente hat oder Pflegeleistungen umfasst. Deshalb profitieren oft Trainer, Ausbilderinnen, Kursleitungen, Chor- und Orchesterleitungen oder Betreuungspersonen. Gleichzeitig ist der Freibetrag an klare Voraussetzungen gebunden, damit er nicht als pauschales Steuersparmodell missverstanden wird.
Ab 2026 sind jährlich bis zu 3.300 Euro steuer- und sozialabgabenfrei möglich, sofern die Rahmenbedingungen stimmen. Dieser Betrag gilt für das gesamte Kalenderjahr. Daher kann er auch dann voll ausgeschöpft werden, wenn die Tätigkeit nur kurzzeitig ausgeübt wird. Allerdings wird er nur einmal pro Jahr gewährt, selbst wenn mehrere begünstigte Einsätze parallel oder nacheinander stattfinden.
Warum der Freibetrag in Vereinen so relevant ist
In der Vereinsarbeit sind Aufwände häufig real: Fahrtkosten zu Auswärtsspielen, Material für Trainingseinheiten oder Fortbildungen. Deshalb funktioniert die Übungsleiterpauschale wie eine kalkulierbare Basis, um Engagement zu honorieren, ohne sofort Lohnnebenkosten auszulösen. Außerdem schafft sie Planungssicherheit, weil der Freibetrag im Verein transparent als Bestandteil der Vergütungspolitik kommuniziert werden kann.
Dennoch ist Vorsicht sinnvoll, weil Vergütungen schnell „arbeitsähnlich“ wirken können. Eine sauber formulierte Vergütungsvereinbarung, klare Stundensätze oder Pauschalen und nachvollziehbare Tätigkeitsbeschreibungen helfen. Folglich wird aus einer gut gemeinten Zahlung keine steuerliche Stolperfalle. Genau hier zeigt sich eine professionelle Bonuspraxis: fair, nachvollziehbar und dokumentiert.
Beispiel: Training, Kursleitung und die Frage nach der Abgrenzung
Mira coacht zweimal pro Woche eine U13-Mannschaft und bekommt dafür 2.400 Euro im Jahr. Zusätzlich hält sie im Frühjahr einen Schwimmkurs für Erwachsene bei der kommunalen Volkshochschule und erhält 900 Euro. Zusammen sind es 3.300 Euro. Dadurch passt alles exakt in den Freibetrag, sofern beide Tätigkeiten die begünstigten Kriterien erfüllen und jeweils bei einer passenden Körperschaft stattfinden.
Spannend wird es, wenn dieselbe Person nebenbei als Platzwartin einspringt. Diese Tätigkeit gilt typischerweise nicht als begünstigt, weil es um Objektbetreuung geht. Dann wäre zu prüfen, ob dafür die Ehrenamtspauschale oder eine reguläre Vergütung infrage kommt. So wird sichtbar, dass die Übungsleiterpauschale keine „Allzweckkasse“ ist, sondern gezielt auf Bildungs-, Erziehungs-, Kunst- und Pflegeleistungen zielt.
Voraussetzungen im Detail: Nebenbeschäftigung, begünstigte Tätigkeit und passende Organisation
Die Voraussetzungen sind das Herzstück der Regelung. Im Kern müssen vier Punkte erfüllt sein: Erstens braucht es eine Nebenbeschäftigung, zweitens eine begünstigte Tätigkeit, drittens den Auftraggeber als öffentlich-rechtliche oder gemeinnützige Körperschaft und viertens den Zweck der Tätigkeit im Bereich gemeinnützig, mildtätig oder kirchlich. Wer einen Punkt verfehlt, verliert den Freibetrag für diese Einnahmen. Deshalb lohnt sich eine systematische Prüfung, bevor Geld fließt.
Im Alltag scheitert die Nutzung selten am Willen, sondern eher an unscharfen Rollen. Viele Engagierte machen „alles ein bisschen“: Training, Fahrdienst, Verwaltung, Materialpflege. Daher ist eine saubere Tätigkeitszuordnung entscheidend, um den passenden Freibetrag im Steuerrecht auszuwählen.
Nebenbeschäftigung: Zeitgrenze und inhaltliche Abgrenzung
Nebenberuflich ist eine Tätigkeit grundsätzlich dann, wenn sie zeitlich nicht mehr als ein Drittel einer Vollzeittätigkeit umfasst. Diese Grenze wird häufig über Wochenstunden greifbar gemacht. Allerdings zählt die Gesamtbetrachtung pro Kalenderjahr. Außerdem sollte die Nebentätigkeit inhaltlich von einer Haupttätigkeit abweichen, wenn eine solche existiert.
Wichtig ist außerdem: Auch ohne Hauptjob kann eine Tätigkeit steuerlich „nebenberuflich“ sein. Deshalb können Studierende, Rentner oder Arbeitssuchende ebenfalls profitieren. Gerade in Vereinen ist das praktisch, weil viele Übungsleitungen aus genau diesen Gruppen kommen. Folglich wird Engagement nicht an einen klassischen Lebenslauf gekoppelt.
Begünstigte Tätigkeiten: Pädagogik, Kunst oder Pflege
Begünstigt sind Tätigkeiten mit pädagogischer Ausrichtung, künstlerischem Schwerpunkt oder Pflege alter, kranker oder behinderter Menschen. Dazu zählen etwa Training im Sport, Unterricht in Kursen, Vorträge im Bildungsbereich oder musikalische Leitung. Ebenso können Betreuungsaufgaben begünstigt sein, wenn sie inhaltlich Erziehung, Anleitung oder Förderung umfassen.
Nicht begünstigt sind typischerweise Aufgaben wie Gerätewart, Platzpflege oder reine Objektverwaltung. Auch bestimmte Einsätze als Sanitätsdienst bei Veranstaltungen fallen regelmäßig nicht unter die Übungsleiterpauschale. Daher sollte im Zweifel die Aufgabenbeschreibung konkret sein: Wird angeleitet, ausgebildet, erzogen oder gepflegt? Oder wird vor allem organisiert und verwaltet?
Öffentlich-rechtlich oder gemeinnützig: Wer darf Auftraggeber sein?
Als öffentlich-rechtlich gelten unter anderem Schulen, Universitäten oder Volkshochschulen. Gemeinnützig sind häufig Sportvereine, Verbände oder Stiftungen, wenn sie die steuerlichen Voraussetzungen erfüllen. Dagegen sind Tätigkeiten für rein wirtschaftliche Interessenvertretungen regelmäßig nicht begünstigt. Entscheidend ist also nicht der gute Zweck im Bauchgefühl, sondern die rechtliche Einordnung der Organisation.
Damit schließt sich der Kreis zur Freistellung: Vereine brauchen einen gültigen Freistellungsbescheid, damit ihre Gemeinnützigkeit anerkannt ist. Ohne diesen Nachweis wird die Anwendung der Übungsleiterpauschale riskant. Deshalb gehört zur guten Vereinsführung, dass die Unterlagen aktuell sind und in der Geschäftsstelle auffindbar bleiben.
Wer diese vier Ebenen trennt, erkennt schneller, ob ein Fall passt. Als nächstes wird entscheidend, wie die Zahlungen in der Steuererklärung landen und welche Unterschiede zwischen Beschäftigten und Selbstständigen bestehen.
Steuererklärung und Steuerrecht: Eintragung, Nachweise und typische Fehlerquellen
Auch wenn die Einnahmen durch die Übungsleiterpauschale steuerfrei sind, müssen sie in der Steuererklärung angegeben werden. Das wirkt zunächst widersprüchlich, ist aber im Steuerrecht konsequent: Das Finanzamt soll nachvollziehen können, warum Beträge steuerfrei bleiben. Außerdem lassen sich so Überschreitungen oder falsche Zuordnungen vermeiden.
In der Praxis hängt die Eintragung davon ab, ob die Tätigkeit eher als Arbeitsverhältnis oder selbstständige Tätigkeit eingeordnet wird. Der Gesetzgeber ordnet den Freibetrag keiner einzelnen Einkunftsart zu. Deshalb ist die korrekte Schublade wichtig, damit die Nutzung reibungslos klappt.
Angestellt oder selbstständig: So unterscheiden sich die Wege
Wer als Arbeitnehmerin oder Arbeitnehmer eine entsprechende Nebentätigkeit ausübt, erfasst die steuerfreien Einnahmen in der Anlage N bei den steuerfreien Aufwandsentschädigungen. Liegt die Vergütung über dem Freibetrag, wird der übersteigende Teil als steuerpflichtiger Arbeitslohn eingetragen, sofern dafür kein Steuerabzug erfolgte. Zusätzlich können passende Aufwendungen als Werbungskosten geltend gemacht werden.
Bei selbstständiger Ausübung läuft die Erklärung typischerweise über die Anlage S. Dort werden Einnahmen aus der Tätigkeit erfasst, und ein steuerpflichtiger Gewinn wird nur angesetzt, wenn nach Abzug des Freibetrags und der Ausgaben ein Überschuss bleibt. Bleiben die Einnahmen vollständig im Freibetrag und werden keine weiteren Betriebsausgaben geltend gemacht, ist oft keine Einnahmen-Überschuss-Rechnung nötig. Sobald jedoch höhere Einnahmen oder relevante Ausgaben ins Spiel kommen, wird eine EÜR wichtig.
Wenn die Pauschale überschritten wird: Rechnen statt raten
Ein häufiger Fehler ist die Annahme, dass bei 3.400 Euro Einnahmen nur 100 Euro „problematisch“ seien, ohne das sauber zu dokumentieren. Tatsächlich ist genau das zu tun: 3.400 Euro minus 3.300 Euro ergeben 100 Euro steuerpflichtigen Teil, sofern keine weiteren abziehbaren Kosten entgegenstehen. Deshalb lohnt sich eine einfache Jahresübersicht mit Zahlungsdaten, Tätigkeitsbeschreibung und Belegen.
Gerade in der Vereinsarbeit entstehen außerdem Nebenkosten. Fahrtkosten oder Material können als Werbungskosten oder Betriebsausgaben die Steuerlast senken. Damit das anerkannt wird, sollten Belege gesammelt und Fahrten zeitnah dokumentiert werden. Folglich wird aus „irgendwie nebenbei“ eine belastbare Abrechnung.
Tabelle: Überblick über Eintragung, Grenzen und Abgrenzung
| Konstellation | Typische Anlage | Was bleibt steuerfrei? | Worauf besonders achten? |
|---|---|---|---|
| Übungsleitung als Arbeitnehmer-Nebentätigkeit | Anlage N | Bis 3.300 Euro pro Jahr | Überhang als steuerpflichtiger Arbeitslohn erfassen, Kosten als Werbungskosten prüfen |
| Übungsleitung selbstständig (Dozent, Kursleitung) | Anlage S | Bis 3.300 Euro pro Jahr | Bei Überschuss bzw. zusätzlichen Ausgaben kann EÜR erforderlich sein |
| Zusätzliche Vereinsverwaltung (nicht begünstigt) | je nach Einordnung | ggf. Ehrenamtspauschale bis 960 Euro | Getrennte Aufgaben, getrennte Zahlungen, saubere Vertragsbasis |
| Mehrere begünstigte Tätigkeiten im Jahr | je nach Einordnung | Freibetrag nur einmal pro Kalenderjahr | Gesamtsumme aller begünstigten Einnahmen zusammenrechnen |
Viele Missverständnisse entstehen, weil Vereine informell zahlen oder Tätigkeiten vermischen. Im nächsten Schritt lohnt daher der Blick auf Kombinationen mit Minijob, Ehrenamtspauschale und Aufwendungsersatz, die eine moderne Bonuspraxis ausmachen können.
Kombinationen und Bonuspraxis: Minijob, Ehrenamtspauschale, Aufwendungsersatz und Härteausgleich
Eine kluge Bonuspraxis in Vereinen nutzt nicht nur einen Freibetrag, sondern kombiniert Instrumente sauber und rechtssicher. Entscheidend ist jedoch die Trennung der Rollen. Die Übungsleiterpauschale passt zu pädagogischen, künstlerischen oder pflegenden Aufgaben. Verwaltungs- oder Organisationstätigkeiten können dagegen eher über die Ehrenamtspauschale laufen. Außerdem sind echte Auslagen ein eigenes Thema, weil sie zusätzlich erstattet werden dürfen.
Gerade Menschen mit mehreren Hüten im Verein profitieren von klaren Vereinbarungen. Deshalb sind getrennte Tätigkeitsbeschreibungen und getrennte Überweisungen sinnvoll. So bleibt die Nutzung nachvollziehbar, und Diskussionen bei einer Prüfung werden unwahrscheinlicher.
Übungsleiterpauschale und Minijob: Parallel ist möglich
Die Kombination mit einem Minijob ist möglich, weil beide Regelwerke getrennt nebeneinander stehen. Praktisch kann der Freibetrag blockweise zu Jahresbeginn oder zum Start der Tätigkeit ausgezahlt werden. Alternativ lässt er sich auf Monate verteilen, um ein regelmäßiges Zusatzbudget zu schaffen. Dadurch kann eine Übungsleitung ihr Einkommen glätten, ohne in eine unnötig steuerpflichtige Zone zu rutschen.
Für 2026 lässt sich das plastisch rechnen: Ein Minijob kann bis 603 Euro monatlich laufen. Wenn zusätzlich monatlich 275 Euro aus der Übungsleiterpauschale kommen, ergibt das 878 Euro im Monat, ohne dass auf den Übungsleiteranteil Steuern und Sozialabgaben anfallen. Dennoch ist eine Abstimmung mit Verein oder Träger wichtig, damit Zahlungen korrekt bezeichnet und getrennt geführt werden.
Übungsleiterpauschale und Ehrenamtspauschale: Nur für verschiedene Aufgaben
Beide Freibeträge können zusammen genutzt werden, jedoch nicht für dieselbe Tätigkeit. Das klassische Beispiel ist der Jugendtrainer, der zusätzlich als Kassenwart einspringt. Dann kann der Traineranteil über die Übungsleiterpauschale laufen, während die Vorstandstätigkeit über die Ehrenamtspauschale abgedeckt wird. Wichtig ist die organisatorische Umsetzung: getrennte Beschlüsse, getrennte Vergütungen, klare Dokumentation.
Wer diese Trennung sauber praktiziert, stärkt auch intern die Fairness. Denn im Verein wird schnell darüber diskutiert, wer „wie viel“ bekommt. Transparente Regeln, die zur Satzung und zur Gemeinnützigkeit passen, entschärfen Konflikte und schützen zugleich die Verantwortlichen.
Aufwendungsersatz: Belege schlagen Pauschalgefühl
Unabhängig von Pauschalen dürfen echte Auslagen ersetzt werden. Dazu zählen etwa Fahrtkosten, Telefonkosten für Vereinsabsprachen oder Material, das nachweisbar für die Tätigkeit gekauft wurde. Dieser Ersatz ist zusätzlich möglich, wenn die Ausgaben konkret belegt werden können. Deshalb lohnt sich eine einfache Belegmappe oder ein digitaler Upload-Prozess.
Gerade bei Auswärtsfahrten im Sport zeigt sich der Nutzen: Wer jedes Wochenende quer durch den Bezirk fährt, hat schnell spürbare Kosten. Wenn der Verein diese Auslagen ersetzt, bleibt die Übungsleiterpauschale eher als Anerkennung übrig. Folglich fühlt sich Engagement weniger wie „draufzahlen“ an.
Härteausgleich und Werbungskostenpauschale: Zusätzliche Stellschrauben
In bestimmten Fällen kann ein Härteausgleich greifen, wenn neben dem Arbeitslohn noch geringe zusätzliche Einkünfte entstehen. Dann bleiben bis zu 410 Euro steuerfrei, und ein Bereich darüber wird ermäßigt besteuert. Das wirkt zwar technisch, ist aber für Menschen interessant, die mit einer Nebentätigkeit knapp über den Freibetrag rutschen.
Außerdem kann die Werbungskostenpauschale für Arbeitnehmer relevant sein. Wer keine andere Anstellung hat und die Tätigkeit als Arbeitnehmer ausübt, kann dadurch zusätzliche steuerfreie Effekte erzielen. Gerade für Studierende oder Menschen in Familienphasen ist das ein Hebel, der in der Praxis oft übersehen wird.
- Getrennte Rollen definieren: Trainerarbeit und Verwaltung nie in einer einzigen Tätigkeitsbeschreibung vermischen.
- Getrennte Zahlungen leisten: Übungsleiterpauschale und Ehrenamtspauschale stets separat überweisen.
- Belege standardisieren: Fahrtkosten, Material und Telefonkosten nachvollziehbar sammeln und zeitnah einreichen.
- Freistellung prüfen: Aktueller Freistellungsbescheid im Verein sorgt für Sicherheit bei der Gemeinnützigkeit.
- Jahresübersicht führen: Eine einfache Liste verhindert, dass der Steuerfreibetrag unbemerkt überschritten wird.
Wenn die Vergütungspolitik steht, stellt sich als nächstes die Frage nach Sonderfällen. Dazu zählen Betreuer, Vormünder und Pfleger sowie die steuerliche Behandlung von Rückspenden und möglichen Verlusten.
Sonderfälle im Ehrenamt: Betreuer, Vormund, Pfleger, Rückspende und Verlustabzug
Das Ehrenamt endet nicht am Spielfeldrand. Auch rechtliche Betreuung, Vormundschaft oder Pflegschaft können unter bestimmten Bedingungen in den Anwendungsbereich fallen. Dabei geht es nicht um Pflege im medizinischen Berufssinn, sondern um gesetzlich definierte Rollen nach dem Bürgerlichen Gesetzbuch. Gerade diese Tätigkeiten sind emotional anspruchsvoll. Deshalb ist die steuerliche Entlastung ein Baustein, um Engagement überhaupt möglich zu machen.
Zusätzlich gibt es Konstellationen, in denen Engagierte auf eine Vergütung verzichten und stattdessen spenden. Oder Fälle, in denen Ausgaben höher sind als Einnahmen. Genau dort wird das Steuerrecht komplex, jedoch sind die Grundlinien klar, wenn sauber dokumentiert wird.
Betreuer, Vormund, Pfleger: Begriffsklärung und steuerliche Einordnung
Ein ehrenamtlicher Betreuer vertritt eine volljährige Person, die ihre Angelegenheiten nicht selbst regeln kann, etwa wegen Krankheit oder Behinderung. Ein Vormund übernimmt Verantwortung für Minderjährige, wenn Eltern ausfallen oder ihnen das Sorgerecht entzogen wurde. Eine Pflegschaft ist meist begrenzter, also nur für einzelne Angelegenheiten oder Zeiträume.
Für Betreuer gibt es eine jährliche Aufwandspauschale pro Fall, die seit 2026 bei 450 Euro liegt. Diese Zahlungen sind steuerfrei, soweit sie zusammen mit der Übungsleiterpauschale innerhalb des Freibetrags bleiben. Gleichzeitig ist wichtig: Solche Entschädigungen können als Einkünfte aus sonstiger selbstständiger Tätigkeit behandelt werden. Deshalb ist die Eintragung im richtigen Bereich entscheidend.
Freigrenze bei sonstigen Einkünften: Kleine Beträge, große Wirkung
In manchen Konstellationen liegen „sonstige Einkünfte“ vor, etwa wenn kurzfristig für einen Verein geholfen wird, ohne Anstellung oder freiberufliche Struktur. Hier spielt eine Freigrenze von 256 Euro nach Abzug einschlägiger Freibeträge eine Rolle. Wird sie überschritten, ist nicht nur der Mehrbetrag steuerpflichtig, sondern der gesamte Betrag. Deshalb sollte bei Mischkonstellationen früh gerechnet werden.
Ein praxisnahes Bild: Wer als Chorleitung den Übungsleiterfreibetrag ausschöpft und zusätzlich mehrere Betreuungsfälle hat, kann in die Steuerpflicht rutschen, obwohl vieles „nach Ehrenamt aussieht“. Daher sind Jahresplanungen sinnvoll, vor allem wenn mehrere Stellen Zahlungen leisten.
Rückspende und Aufwandsspende: Wenn auf Geld verzichtet wird
Manche Engagierte möchten keine Vergütung annehmen. Dann kann ein Verzicht mit anschließender Spende steuerlich als Sonderausgabe wirken. Dafür braucht es allerdings klare Voraussetzungen: Der Anspruch auf Vergütung muss vorher ernsthaft vereinbart worden sein, und der Verzicht sollte schriftlich dokumentiert werden. Nachträgliche „Bescheinigungen“ ohne echte Anspruchsgrundlage sind regelmäßig problematisch.
In der Praxis hat sich bewährt, jährlich eine Verzichtserklärung zu treffen. Dadurch wird der Prozess einfacher, und der Verein kann eine Spendenbescheinigung ausstellen. Folglich entsteht Transparenz, und die Entscheidung bleibt freiwillig, ohne Druck im Team.
Verlustabzug: Wenn Ausgaben höher sind als Einnahmen
Gerade bei Fortbildungen, langen Fahrten oder Materialkosten können Ausgaben hoch sein. Wenn sie die Einnahmen übersteigen, kann ein steuerlicher Verlust entstehen. Dieser Verlust kann mit anderen Einkünften verrechnet werden, sofern eine Gewinnerzielungsabsicht erkennbar bleibt. Das heißt: Die Tätigkeit darf nicht dauerhaft nur „Minus machen“, weil sie sonst als Liebhaberei eingeordnet werden könnte.
Wichtig ist außerdem die Rechtsprechung: Gerichte haben mehrfach bestätigt, dass ein Verlust auch dann möglich sein kann, wenn die Einnahmen unterhalb des Freibetrags liegen. Entscheidend ist die Differenz zwischen tatsächlichen Einnahmen und tatsächlichen Ausgaben, nicht allein das Überschreiten des Freibetrags. Deshalb lohnt es sich, auch bei kleinen Einnahmen die Kosten sauber zu erfassen.
Damit sind die wichtigsten Spezialfragen abgedeckt. Wer nun die eigenen Voraussetzungen prüft, Zahlungen trennt und Belege führt, hat eine belastbare Grundlage für die legale Nutzung der Übungsleiterpauschale.
Wer darf die Übungsleiterpauschale nutzen?
Begünstigt sind nebenberufliche Tätigkeiten mit pädagogischer Ausrichtung, künstlerischem Schwerpunkt oder Pflege alter, kranker oder behinderter Menschen. Außerdem muss die Tätigkeit für eine öffentlich-rechtliche oder gemeinnützige Körperschaft erfolgen und einem gemeinnützigen, mildtätigen oder kirchlichen Zweck dienen. Erfüllt ein Fall diese Voraussetzungen, können bis zu 3.300 Euro pro Jahr steuer- und sozialabgabenfrei bleiben.
Gilt der Steuerfreibetrag mehrfach, wenn mehrere Vereine zahlen?
Nein. Der Steuerfreibetrag der Übungsleiterpauschale gilt pro Person und Kalenderjahr nur einmal. Deshalb müssen alle begünstigten Einnahmen aus mehreren Vereinen oder Trägern zusammengerechnet werden. Wird die Grenze überschritten, ist der übersteigende Teil grundsätzlich steuerpflichtig.
Kann die Übungsleiterpauschale mit der Ehrenamtspauschale kombiniert werden?
Ja, allerdings nur für unterschiedliche Tätigkeiten. Beispielsweise kann die Trainertätigkeit über die Übungsleiterpauschale laufen, während eine separate Vorstandstätigkeit über die Ehrenamtspauschale abgedeckt wird. Wichtig sind getrennte Aufgabenbeschreibungen und getrennte Zahlungen, damit die Abgrenzung im Steuerrecht nachvollziehbar bleibt.
Müssen steuerfreie Zahlungen in der Steuererklärung angegeben werden?
Ja. Auch steuerfreie Aufwandsentschädigungen sollten in der Steuererklärung erfasst werden, damit die steuerfreie Behandlung dokumentiert ist. Je nach Einordnung erfolgt das in der Anlage N (bei Arbeitsverhältnis) oder in der Anlage S (bei selbstständiger Tätigkeit). Dadurch lassen sich Nachfragen und Fehler bei der Nutzung vermeiden.
Welche Rolle spielt die Freistellung des Vereins?
Die Freistellung (Freistellungsbescheid) ist ein zentraler Nachweis für die Gemeinnützigkeit einer Organisation. Liegt sie nicht vor oder ist sie veraltet, wird die Anwendung der Übungsleiterpauschale riskant. Deshalb sollten Vereine den Bescheid aktuell halten und intern verfügbar machen, damit die Bonuspraxis sauber bleibt.

Mit 38 Jahren bringe ich als Sportredakteur und Vereinsberater fundierte Expertise in Sportjournalismus und Vereinsmanagement mit. Leidenschaftlich setze ich mich für die Förderung und Entwicklung von Sportvereinen ein.